山西钢材批发市场深度观察:从价格波动到仓储配送的供应链重构
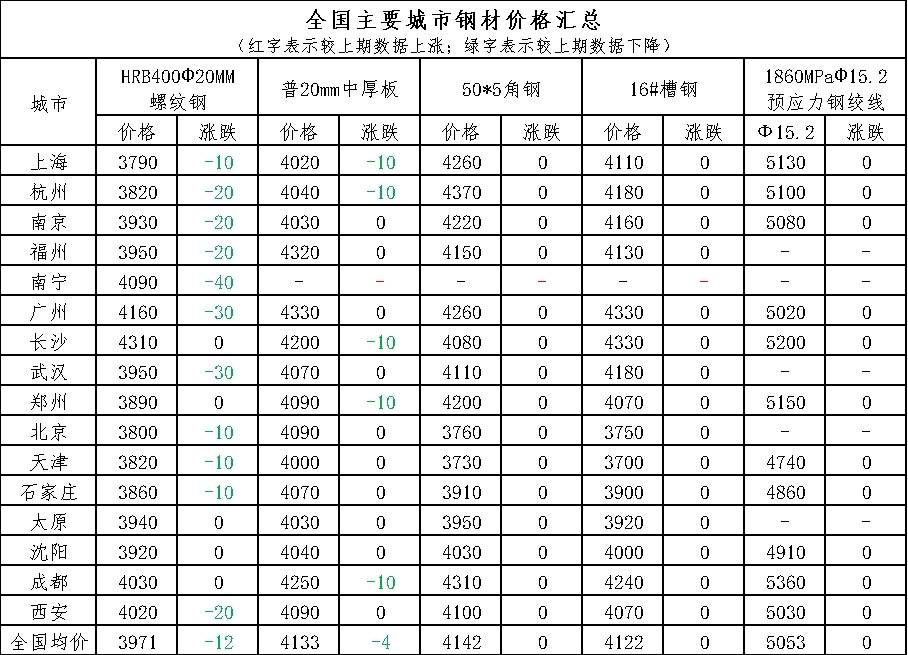
山西作为华北地区重要的能源与工业基地,钢材流通行业始终是区域经济的重要支撑。以太原为核心的钢材集散地,连接着钢厂产能与下游建筑、制造、基建项目的用料需求。本文结合近期市场数据与行业案例,对山西钢材批发的价格逻辑、品类结构与服务模式进行系统梳理。
一、建筑钢材价格波动的底层逻辑
根据中国钢铁工业协会及兰格钢铁云商平台监测数据,2024年山西地区螺纹钢(HRB400E,Φ18-25mm)现货价格全年在3200-3950元/吨区间震荡,全年均价约3580元/吨,较2023年同比下降约8.6%。价格下行主要受三方面因素影响:一是房地产新开工面积持续收缩,山西省2024年房屋新开工面积同比下降约18%;二是钢厂产能利用率维持高位,区域供给相对宽松;三是焦炭、铁矿石等原料成本重心下移,成本支撑减弱。
值得注意的是,价格波动呈现明显的季节性特征。每年3-5月为传统施工旺季,需求集中释放往往带动价格阶段性反弹;而11月至次年1月受北方冬季停工影响,成交转淡,价格承压。太原地
区某大型钢材市场贸易商反馈,2024年二季度出货量较一季度环比增长约35%,印证了季节性规律。二、品类结构:从螺纹钢到型材的多元化需求
山西钢材批发市场的品类结构正在发生变化。传统上,螺纹钢、线材等建筑钢材占据主导地位,约占市场交易量的60%以上。但近年来,随着工业厂房、钢结构建筑及新能源项目增多,型材需求增长明显。以工字钢、角钢、槽钢为代表的型材品类,在太原钢材市场的交易占比已从2020年的约18%上升至2024年的25%左右。
此外,钢板切割加工服务逐渐成为批发商增值服务的重要环节。下游客户对定尺、异形件的需求增加,推动贸易商从单纯卖货向“材料+加工”转型。部分太原建材供应商已配备数控切割、剪板折弯设备,实现从批发到半成品交付的一站式服务。
三、仓储配送与“一件代发”的供应链革新
钢材属于大宗商品,物流成本占终端采购成本的8%-12%。山西钢材批发企业近年来在仓储配送环节持续投入,太原周边已形成多个专业化钢材仓储园区,配备龙门吊、叉车及信息化库存管理系统。以泰源鲁泰物贸等本地企业为例,通过整合仓储资源与运输车队,实现山西省内次日达、周边省份48小时送达的配送能力。
更值得关注的是“钢材一件代发”模式的兴起。该模式借鉴电商供应链逻辑,允许中小型采购商按件下单、由批发商直接发货至工地,减少中间囤货环节。对于用量分散、资金有限的小型施工队而言,这种模式降低了采购门槛,也提高了批发商的客户覆盖密度。据行业估算,2024年山西地区采用一件代发模式的钢材流通量占比已接近15%,较2022年提升约7个百分点。
四、区域竞争格局与采购建议
当前山西钢材批发市场呈现“钢厂直供+大型贸易商+中小经销商”三层结构。大型工程项目多采用钢厂直供或与一级代理商锁价采购;中小型项目则倾向于从太原钢材市场现货商处随行就市采购。建议采购方关注三点:一是核实供应商的钢厂代理资质与质保书;二是对比含税与不含税、含运费与自提的价格差异;三是优先选择具备加工与配送能力的供应商,以降低综合采购成本。
总体来看,山西钢材批发行业正从单纯的价格竞争转向服务与效率竞争。价格透明化、加工配套化、配送敏捷化,将成为区域钢材流通企业构建护城河的关键方向。